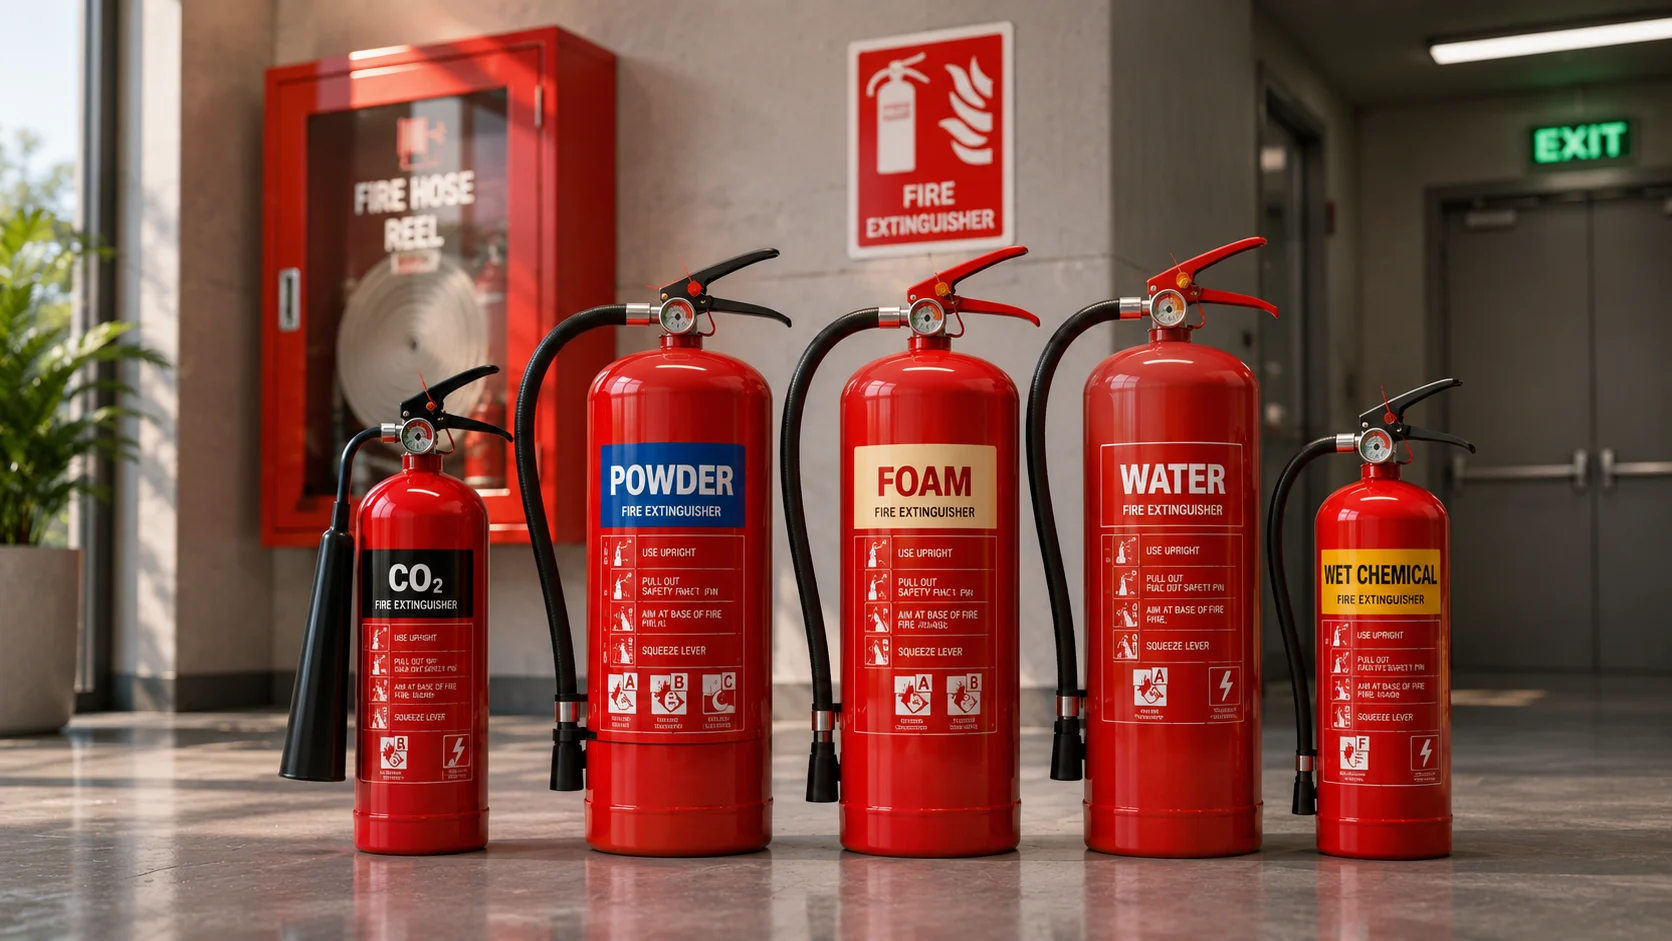
Bình chữa cháy là phương tiện phòng cháy, chữa cháy được sử dụng tại nhà xưởng, kho hàng, tòa nhà, công trình và cơ sở kinh doanh. Khi nhập khẩu mặt hàng này, doanh nghiệp cần xác định chính sách hàng hóa, mã HS, thuế nhập khẩu, hồ sơ hải quan và yêu cầu quản lý chất lượng trước khi đưa sản phẩm ra thị trường. Đặc biệt, thủ tục không dừng lại ở việc thông quan mà còn liên quan đến tiêu chuẩn kỹ thuật và giấy phép lưu thông theo quy định PCCC hiện hành. Bài viết tập trung vào bình chữa cháy xách tay, bình có bánh xe và các loại bình dập lửa thông dụng, giúp doanh nghiệp chuẩn bị hồ sơ và dự kiến chi phí phù hợp.
Chính sách nhập khẩu bình chữa cháy
Bình chữa cháy không thuộc nhóm hàng hóa bị cấm nhập khẩu nói chung, nhưng là phương tiện PCCC chịu sự quản lý chuyên ngành của Bộ Công an. Doanh nghiệp cần xác định mã hàng, chuẩn bị chứng từ và thực hiện yêu cầu quản lý chất lượng phù hợp trước khi đưa sản phẩm ra thị trường. Căn cứ chính gồm Luật PCCC và CNCH, Nghị định 105/2025/NĐ-CP cùng các văn bản sửa đổi có liên quan.
Bình chữa cháy có được phép nhập khẩu không?
Bình chữa cháy mới có thể được nhập khẩu khi đáp ứng quy định hải quan và yêu cầu quản lý chuyên ngành áp dụng cho sản phẩm. Doanh nghiệp cần phân biệt bình xách tay, bình có bánh xe và bình chữa cháy tự động kích hoạt vì cấu tạo, tiêu chuẩn áp dụng và tài liệu kỹ thuật có thể khác nhau. Trước khi ký hợp đồng, nên xác nhận tình trạng hàng hóa, xuất xứ, nhà sản xuất, chất chữa cháy và thông số sản phẩm. Bình chữa cháy cũng thuộc danh mục phương tiện PCCC phải có giấy phép lưu thông trước khi đưa ra thị trường theo cơ chế tại Nghị định 105/2025/NĐ-CP.
Quy định quản lý chất lượng bình chữa cháy năm 2026
Căn cứ pháp lý chính gồm Luật 55/2024/QH15 về PCCC và CNCH, Nghị định 105/2025/NĐ-CP và các văn bản sửa đổi. Về tiêu chuẩn kỹ thuật, cần đối chiếu QCVN 03:2023/BCA, không sử dụng QCVN 03:2021/BCA như quy chuẩn hiện hành vì bản năm 2021 đã hết hiệu lực. Với bình chữa cháy nhập khẩu, doanh nghiệp cần xác định tiêu chuẩn phù hợp và chuẩn bị chứng nhận chất lượng, kết quả thử nghiệm theo yêu cầu hồ sơ cấp phép lưu thông. Nghị định 347/2026/NĐ-CP bổ sung cơ chế kê khai PC24 và miễn kiểm tra chất lượng hàng nhập khẩu khi đáp ứng điều kiện, nhưng phần quy định này có điều khoản hiệu lực riêng gắn với thời điểm luật sửa đổi liên quan có hiệu lực
Mã HS bình chữa cháy
Bình chữa cháy thuộc nhóm 8424, bao gồm thiết bị cơ khí dùng để phun, phun rải hoặc phun áp lực và bình dập lửa đã hoặc chưa nạp. Trong nhóm này, mã 8424.10.10 dành cho loại sử dụng cho phương tiện bay; mã 8424.10.90 dành cho loại khác. Việc xác định mã chi tiết vẫn phải căn cứ vào cấu tạo, mục đích sử dụng và biểu thuế áp dụng tại thời điểm đăng ký tờ khai.
Mã HS 8424.10.10 và 8424.10.90
Hai mã HS tham khảo đối với bình chữa cháy gồm:
| Mã HS | Mô tả |
| 8424.10.10 | Bình dập lửa loại sử dụng cho phương tiện bay |
| 8424.10.90 | Bình dập lửa loại khác |
Mã 8424.10.90 thường được xem xét đối với bình chữa cháy thông dụng không thuộc loại sử dụng cho phương tiện bay. Phân nhóm 8424.10 bao gồm bình dập lửa đã nạp hoặc chưa nạp. Tuy nhiên, nếu hàng nhập là cụm chữa cháy tự động, thiết bị tích hợp hoặc bộ phận của hệ thống chữa cháy, doanh nghiệp cần xem xét toàn bộ cấu tạo và chức năng để xác định phân loại phù hợp, không mặc định mọi sản phẩm có tên thương mại là “bình chữa cháy” đều vào cùng một mã. Trước khi khai báo, cần đối chiếu biểu thuế hiện hành và tài liệu kỹ thuật của model thực tế. Tra cứu mã HS 8424.10.90.
Căn cứ xác định mã HS
Khi xác định mã HS, doanh nghiệp cần xem xét loại chất chữa cháy như bột, khí CO₂, bọt hoặc chất khác; dung tích, khối lượng nạp, cấu tạo và tình trạng đã nạp hay chưa nạp. Mục đích sử dụng cũng rất quan trọng, đặc biệt khi phân biệt bình chuyên dùng cho phương tiện bay với bình thông dụng. Catalogue, datasheet, ảnh sản phẩm, nhãn và tài liệu do nhà sản xuất cung cấp là căn cứ để đối chiếu các đặc điểm này. Nếu hàng nhập có nhiều thành phần hoặc là một hệ thống tích hợp, cần mô tả rõ từng bộ phận và công năng tổng thể. Không nên áp mã chỉ dựa trên tên thương mại, bởi mô tả trên tờ khai phải phản ánh đúng hàng hóa thực tế.
Thuế nhập khẩu bình chữa cháy
Thuế nhập khẩu bình chữa cháy được xác định theo mã HS, xuất xứ và trị giá tính thuế. Với mã 8424.10.90, dữ liệu biểu thuế năm 2026 ghi nhận thuế nhập khẩu ưu đãi là 0%, thuế suất thông thường là 5%; VAT có thể áp dụng ở mức 8% nếu sản phẩm thuộc diện giảm thuế đang có hiệu lực. Doanh nghiệp vẫn cần đối chiếu biểu thuế và chính sách VAT tại ngày đăng ký tờ khai.
Thuế nhập khẩu và VAT
Theo dữ liệu biểu thuế tham khảo cho mã 8424.10.90, thuế nhập khẩu ưu đãi (MFN) là 0%, còn thuế nhập khẩu thông thường là 5%. VAT được ghi nhận ở mức 8% trong trường hợp mặt hàng đáp ứng điều kiện giảm thuế và không thuộc danh mục loại trừ theo quy định đang có hiệu lực. Chính sách giảm VAT năm 2026 được quy định tại Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, áp dụng đến hết ngày 31/12/2026. Doanh nghiệp nên kiểm tra lại phân loại và mức thuế tại ngày mở tờ khai, nhất là khi nhập sản phẩm tích hợp hoặc mặt hàng có đặc điểm khác với bình chữa cháy thông dụng. Tra cứu biểu thuế nhóm 8424.
Cách tính cơ bản: Thuế nhập khẩu = Trị giá tính thuế nhập khẩu × Thuế suất nhập khẩu. VAT khâu nhập khẩu được tính trên giá tính thuế GTGT theo quy định, thường gồm trị giá tính thuế nhập khẩu cộng thuế nhập khẩu và các khoản thuế liên quan nếu phát sinh. Ví dụ, nếu trị giá tính thuế là 100 triệu đồng, thuế nhập khẩu áp dụng 0% thì tiền thuế nhập khẩu là 0 đồng. Nếu VAT ở mức 8% và không có khoản thuế cộng thêm khác, VAT tham khảo là 100 triệu × 8% = 8 triệu đồng.
Thuế ưu đãi đặc biệt theo xuất xứ
C/O là chứng nhận xuất xứ hàng hóa, được sử dụng làm căn cứ đề nghị hưởng thuế ưu đãi đặc biệt theo hiệp định thương mại tương ứng. Doanh nghiệp cần kiểm tra nước xuất xứ, mã HS, biểu thuế của hiệp định và quy tắc xuất xứ trước khi đề nghị áp dụng mức thuế ưu đãi. Với mã 8424.10.90, thuế MFN tham khảo đã ở mức 0%, nên C/O không mặc nhiên đem lại lợi ích giảm thêm về thuế nhập khẩu. Tuy vậy, chứng từ xuất xứ vẫn có thể cần thiết theo yêu cầu của hồ sơ hoặc mục đích quản lý khác. Không nên khẳng định mọi hàng có C/O đều được miễn thuế; hãy đối chiếu lô hàng cụ thể với điều kiện của hiệp định đang áp dụng.
Hồ sơ nhập khẩu bình chữa cháy
Hồ sơ nhập khẩu nên được chuẩn bị thành hai phần: chứng từ phục vụ khai báo hải quan và tài liệu kỹ thuật phục vụ quản lý chất lượng phương tiện PCCC. Catalogue, datasheet và kết quả thử nghiệm giúp đối chiếu loại bình, chất chữa cháy, thông số sản phẩm và tiêu chuẩn được áp dụng. Chuẩn bị sớm những tài liệu này giúp hạn chế sai lệch giữa hồ sơ khai báo và hàng hóa thực tế.
Bộ chứng từ hải quan cơ bản
Bộ chứng từ thường gồm tờ khai hải quan nhập khẩu, hóa đơn thương mại (Commercial Invoice), vận đơn (Bill of Lading hoặc Air Waybill) và phiếu đóng gói (Packing List) khi có. Hợp đồng thương mại hoặc chứng từ giao dịch liên quan cần được chuẩn bị theo trường hợp cụ thể. Nếu doanh nghiệp có nhu cầu hưởng ưu đãi thuế theo hiệp định thương mại, cần kiểm tra và chuẩn bị C/O hoặc chứng từ xuất xứ phù hợp. Tên hàng, số lượng, trị giá, xuất xứ và thông tin nhà sản xuất phải thống nhất giữa các chứng từ. Thành phần hồ sơ cuối cùng cần đối chiếu với quy định hải quan hiện hành, trong đó có Thông tư 121/2025/TT-BTC có hiệu lực từ ngày 01/02/2026.
Hồ sơ kỹ thuật và hồ sơ quản lý PCCC
Doanh nghiệp nên chuẩn bị catalogue/datasheet, tài liệu về chất chữa cháy, dung tích, khối lượng nạp, áp suất làm việc và các thông số kỹ thuật khác của sản phẩm. Hồ sơ phục vụ điều kiện lưu thông có thể cần chứng nhận chất lượng và kết quả thử nghiệm theo tiêu chuẩn phù hợp, cùng tài liệu kỹ thuật và chứng từ xuất xứ theo quy định. Cần lưu ý rằng theo cơ chế hiện hành tại Nghị định 105/2025/NĐ-CP, bình chữa cháy thuộc diện phải có giấy phép lưu thông trước khi đưa ra thị trường. Mẫu PC24 được bổ sung trong Nghị định 347/2026/NĐ-CP là cơ chế kê khai mới có điều khoản hiệu lực riêng. Tham khảo hướng dẫn của Cục Cảnh sát PCCC và CNCH.
Quy trình làm thủ tục nhập khẩu bình chữa cháy
Quy trình cần được triển khai theo thứ tự: xác định loại bình và mã HS, chuẩn bị chứng từ, khai báo hải quan, hoàn thành nghĩa vụ thuế và nhận hàng. Song song với thông quan, doanh nghiệp phải lên kế hoạch hoàn thiện thủ tục quản lý chất lượng và điều kiện lưu thông. Không nên đợi đến khi hàng đã về kho mới kiểm tra khả năng đáp ứng tiêu chuẩn hoặc chuẩn bị hồ sơ cấp phép.
Bước 1: Xác định loại bình và kiểm tra chính sách
Trước khi đặt hàng, cần xác định chất chữa cháy, dung tích, tình trạng đã nạp hay chưa nạp, cấu tạo và mục đích sử dụng của bình. Từ những thông tin này, doanh nghiệp đối chiếu mã HS, thuế suất và yêu cầu quản lý chuyên ngành. Nên yêu cầu nhà cung cấp gửi catalogue, tài liệu kỹ thuật, tiêu chuẩn công bố áp dụng và kết quả thử nghiệm sẵn có trước khi giao hàng. Đối với bình chữa cháy thông dụng, cần xác định từ đầu yêu cầu giấy phép lưu thông theo Nghị định 105/2025/NĐ-CP. Chuẩn bị sớm giúp doanh nghiệp dự kiến thời gian, chi phí và hồ sơ cần thiết sau khi thông quan.
Bước 2: Chuẩn bị chứng từ và khai báo hải quan
Thu thập invoice, packing list, vận đơn, hợp đồng hoặc chứng từ giao dịch liên quan và tài liệu kỹ thuật của bình. Tên hàng trên chứng từ cần thể hiện đúng loại bình, chất chữa cháy, dung tích hoặc model khi cần thiết; tránh chỉ ghi mô tả chung chung. Khi khai báo, doanh nghiệp cung cấp mã HS, xuất xứ, số lượng, trị giá và các thông tin bắt buộc khác. Tờ khai được truyền điện tử theo quy trình hải quan và xử lý theo kết quả phân luồng. Cần kiểm tra tính nhất quán của thông tin trước khi truyền để hạn chế sai sót phải sửa đổi, giải trình hoặc bổ sung chứng từ.
Bước 3: Hoàn thành nghĩa vụ thuế và thông quan
Sau khi tờ khai được tiếp nhận, doanh nghiệp xử lý hồ sơ theo kết quả phân luồng xanh, vàng hoặc đỏ. Nếu thuộc diện kiểm tra hồ sơ hoặc kiểm tra thực tế, cần phối hợp với cơ quan hải quan và cung cấp tài liệu kỹ thuật khi được yêu cầu. Tiếp theo, thực hiện nghĩa vụ thuế nhập khẩu, VAT và các khoản phải nộp khác nếu phát sinh. Đối với thủ tục hải quan, cần áp dụng các quy định có hiệu lực tại thời điểm nhập khẩu, gồm Thông tư 121/2025/TT-BTC từ ngày 01/02/2026. Việc thông quan không thay thế điều kiện cấp phép lưu thông phương tiện PCCC trước khi đưa bình ra thị trường.
Bước 4: Nhận hàng và hoàn thiện điều kiện lưu thông
Sau khi hoàn thành điều kiện thông quan, doanh nghiệp làm thủ tục nhận hàng tại cảng hoặc cửa khẩu, kiểm tra số lượng, chủng loại, model và tình trạng bao bì trước khi vận chuyển về kho. Trước khi bán hoặc phân phối, cần hoàn tất thủ tục cấp giấy phép lưu thông đối với bình chữa cháy thuộc danh mục tại Phụ lục V Nghị định 105/2025/NĐ-CP. Hồ sơ đối với hàng nhập khẩu có thể cần chứng nhận chất lượng và kết quả thử nghiệm phù hợp tiêu chuẩn được công bố áp dụng, chứng từ xuất xứ và tài liệu kỹ thuật. Nghị định 347/2026/NĐ-CP đã quy định cơ chế kê khai PC24, nhưng cần xác nhận hiệu lực riêng của quy định này trước khi áp dụng thay quy trình cấp phép.
Kiểm định, hợp quy và kê khai thông tin bình chữa cháy trước khi lưu thông
Phải phân biệt thủ tục hải quan với điều kiện đưa bình chữa cháy ra thị trường. QCVN 03:2023/BCA là quy chuẩn kỹ thuật quốc gia hiện hành về phương tiện PCCC; với hàng nhập khẩu, doanh nghiệp cần đối chiếu tiêu chuẩn, quy chuẩn phù hợp và yêu cầu cấp phép theo Nghị định 105/2025/NĐ-CP. Cơ chế kê khai PC24 được bổ sung trong năm 2026 có mốc hiệu lực riêng, nên không nên áp dụng trước thời điểm được quy định.
Kiểm định và công bố hợp quy theo QCVN 03:2021/BCA
Khi chuẩn bị hồ sơ chất lượng, doanh nghiệp cần lưu ý QCVN 03:2021/BCA đã hết hiệu lực; quy chuẩn hiện hành là QCVN 03:2023/BCA. Đối với bình chữa cháy nhập khẩu, cần xác định tiêu chuẩn mà nhà sản xuất công bố áp dụng và đối chiếu yêu cầu tại khoản 2 Điều 44 Luật PCCC và CNCH. Cục Cảnh sát PCCC và CNCH hướng dẫn phương tiện nhập khẩu có thể sử dụng tiêu chuẩn quốc gia, quốc tế, khu vực hoặc tiêu chuẩn nước ngoài phù hợp; hồ sơ cấp phép lưu thông cần chứng nhận chất lượng và kết quả thử nghiệm đúng tiêu chuẩn theo quy định. Không nên mặc định mọi hàng nhập đều phải thực hiện một quy trình kiểm định/hợp quy giống nhau như cách làm cũ; hãy xác định thủ tục đang có hiệu lực cho đúng sản phẩm.
Kê khai thông tin theo Mẫu PC24
Nghị định 347/2026/NĐ-CP bổ sung quy định về kê khai thông tin phương tiện PCCC trước khi lưu thông theo Mẫu PC24, trong đó phương tiện được miễn công bố hợp quy phải gửi kèm kết quả đánh giá sự phù hợp do tổ chức đủ điều kiện thực hiện. Nghị định cũng quy định phương tiện nhập khẩu đủ điều kiện theo cơ chế này được miễn kiểm tra chất lượng hàng hóa khi nhập khẩu. Tuy nhiên, khoản 2 Điều 41 của Nghị định quy định Điều 21 về kê khai thông tin và quản lý chất lượng chỉ có hiệu lực cùng thời điểm luật sửa đổi liên quan có hiệu lực. Vì vậy, doanh nghiệp cần kiểm tra văn bản luật và ngày hiệu lực được công bố trước khi thực hiện PC24; không nên mặc định thủ tục này đã bắt buộc từ ngày 15/09/2026.
Điểm khác biệt so với quy trình cũ
Theo cơ chế tại Nghị định 105/2025/NĐ-CP, từ ngày 01/07/2026, phương tiện PCCC thuộc danh mục phải thực hiện thủ tục cấp giấy phép lưu thông trước khi đưa ra thị trường. Đây là điểm cần phân biệt với cách làm trước đây dựa trên giấy chứng nhận kiểm định và tem kiểm định. Nghị định 347/2026/NĐ-CP bổ sung phương án kê khai thông tin và miễn kiểm tra chất lượng hàng nhập khẩu khi đáp ứng điều kiện, nhưng các điều khoản này có mốc hiệu lực riêng. Doanh nghiệp không nên sao chép nguyên quy trình cũ hoặc tự chuyển sang PC24 chỉ dựa trên ngày ban hành nghị định; cần xác nhận cơ chế có hiệu lực tại thời điểm xử lý lô hàng.

Doanh nghiệp đang có kế hoạch nhập khẩu bình chữa cháy có thể liên hệ TSL Logistics để được tư vấn về mã HS, hồ sơ, thuế và quy trình thông quan. Việc cung cấp trước catalogue, loại chất chữa cháy, dung tích bình và nước xuất khẩu sẽ giúp rà soát thủ tục sát với lô hàng thực tế.