Bếp gas là thiết bị gia dụng sử dụng nhiên liệu khí, thường được nhập khẩu về Việt Nam để kinh doanh và phân phối. Khi thực hiện thủ tục, doanh nghiệp phải xác định chính sách mặt hàng, mã HS, thuế nhập khẩu, VAT, quy định về chất lượng, nhãn hàng hóa và hồ sơ hải quan. Riêng bếp gas đã qua sử dụng phải kiểm tra theo danh mục hàng hóa cấm nhập khẩu đang có hiệu lực trước khi ký hợp đồng.
Chính sách nhập khẩu bếp gas
Trước khi ký hợp đồng và đưa hàng về Việt Nam, doanh nghiệp phải xác định đúng loại bếp, tình trạng hàng hóa và chính sách quản lý tương ứng. Việc kiểm tra từ đầu giúp xác định mã HS, hồ sơ, yêu cầu chất lượng và các điều kiện phải hoàn thành trước khi hàng được đưa vào lưu thông.
Bếp gas có được phép nhập khẩu không?
Bếp gas mới được phép nhập khẩu nếu không thuộc danh mục hàng cấm và đáp ứng các quy định quản lý áp dụng cho sản phẩm. Với bếp gas đã qua sử dụng, doanh nghiệp phải kiểm tra riêng theo mã HS với danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu; Thông tư 48/2026/TT-BCT có hiệu lực từ 05/09/2026 và quy định danh mục hàng hóa đã qua sử dụng thuộc diện cấm nhập khẩu. Vì vậy, không thể kết luận chung rằng mọi bếp gas cũ đều bị cấm. Đồng thời, bếp gas gia dụng phải được phân biệt với thiết bị đốt khí, thiết bị gia nhiệt hoặc máy móc công nghiệp sử dụng khí vì các nhóm hàng này có thể có mã HS và chính sách quản lý khác nhau.
Bếp gas có phải kiểm tra chất lượng không?
Bếp gas không được mặc định áp dụng QCVN 4:2009/BKHCN chỉ vì đây là thiết bị gia dụng. QCVN 4:2009/BKHCN quy định yêu cầu an toàn đối với thiết bị điện và điện tử, trong khi bếp gas thông thường thuộc nhóm 7321 và sử dụng nhiên liệu khí. Danh mục sản phẩm, hàng hóa nhóm 2 ban hành năm 2026 cũng phải được đối chiếu theo đúng mã HS và phạm vi sản phẩm, không thể lấy quy định dành cho bếp điện để áp sang bếp gas. Do đó, trước khi nhập khẩu, doanh nghiệp phải xác định bếp gas cụ thể có nằm trong danh mục sản phẩm, hàng hóa nhóm 2 hoặc chịu quy chuẩn kỹ thuật bắt buộc hay không. Nếu không thuộc danh mục, lô hàng không thực hiện thủ tục kiểm tra chất lượng theo quy trình của nhóm hàng đó.
Quy định về nhãn hàng hóa đối với bếp gas
Bếp gas nhập khẩu phải đáp ứng quy định về nhãn hàng hóa trước khi lưu thông tại Việt Nam. Doanh nghiệp kiểm tra nhãn gốc và chuẩn bị nhãn phụ tiếng Việt với các thông tin bắt buộc theo tính chất sản phẩm, trong đó có tên hàng hóa, tên và địa chỉ tổ chức, cá nhân chịu trách nhiệm, xuất xứ và các nội dung liên quan. Căn cứ chính là Nghị định 43/2017/NĐ-CP và Nghị định 111/2021/NĐ-CP sửa đổi, bổ sung quy định về nhãn hàng hóa, có hiệu lực từ 15/02/2022. Shipping mark chỉ dùng để nhận diện kiện hàng trong quá trình vận chuyển, không thay thế nhãn hàng hóa và không đáp ứng thay cho các nội dung bắt buộc trên nhãn sản phẩm.
Mã HS code của bếp gas
Mã HS quyết định trực tiếp đến thuế suất và là căn cứ quan trọng để xác định chính sách quản lý mặt hàng. Với bếp gas, việc phân loại phải dựa trên nhiên liệu, cấu tạo, công dụng và tài liệu kỹ thuật. Tên thương mại “bếp gas” không đủ để xác định mã HS cho mọi sản phẩm.
Mã HS bếp gas tham khảo
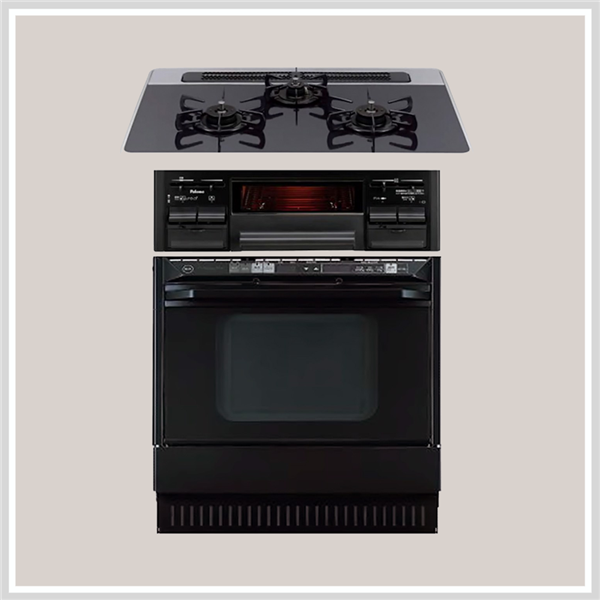
Bếp và các thiết bị gia dụng tương tự không dùng điện bằng sắt hoặc thép thuộc nhóm 73.21. Trong nhóm này, mã 7321.11.00 áp dụng cho dụng cụ nấu và dụng cụ hâm nóng dạng tấm, loại dùng nhiên liệu khí hoặc dùng cả khí và nhiên liệu khác. Đây là mã thường được tham khảo đối với bếp gas dạng phù hợp với mô tả trên, nhưng không phải mã chung cho mọi loại bếp gas. Nhóm 73.21 còn có các mã khác, trong đó 7321.81.00 áp dụng cho một số dụng cụ khác sử dụng nhiên liệu khí. Bếp gas công nghiệp hoặc thiết bị có cấu tạo đặc thù phải được phân loại riêng theo đặc điểm thực tế và quy tắc phân loại hàng hóa.
Căn cứ xác định mã HS bếp gas
Doanh nghiệp xác định mã HS dựa trên loại nhiên liệu, cấu tạo, công dụng và vật liệu của sản phẩm. Các thông tin cần kiểm tra gồm số họng hoặc bộ phận nấu, bếp gia dụng hay công nghiệp, vật liệu cấu thành, có lò nướng hay không và các chức năng bổ sung. Catalogue, datasheet, hình ảnh và tài liệu kỹ thuật là cơ sở để mô tả chính xác hàng hóa khi khai báo. Sau khi xác định đặc điểm sản phẩm, doanh nghiệp đối chiếu Danh mục hàng hóa xuất nhập khẩu và biểu thuế hiện hành. Không sử dụng tên thương mại hoặc mã HS của một model khác để thay thế cho việc phân loại lô hàng thực tế.
Thuế nhập khẩu bếp gas
Thuế của bếp gas được xác định từ mã HS, trị giá tính thuế và xuất xứ hàng hóa. Vì vậy, cùng một loại bếp nhưng khác mã HS hoặc thị trường xuất khẩu vẫn có thể áp dụng mức thuế khác nhau. Doanh nghiệp phải tra biểu thuế tại thời điểm đăng ký tờ khai thay vì sử dụng một mức cố định từ lô hàng cũ.
Thuế nhập khẩu và VAT
Bếp gas nhập khẩu chịu thuế nhập khẩu và VAT theo quy định áp dụng tại thời điểm đăng ký tờ khai. Thuế nhập khẩu được tính từ trị giá tính thuế nhân với thuế suất tương ứng của mã HS. Theo biểu thuế nhập khẩu ưu đãi tại Nghị định 26/2023/NĐ-CP, mã 7321.11.00 có thuế suất ưu đãi 15%; mức này chỉ áp dụng khi lô hàng đáp ứng điều kiện của biểu thuế ưu đãi và mã HS được xác định đúng. VAT phải tra theo pháp luật thuế giá trị gia tăng hiện hành tại thời điểm nhập khẩu. Do chính sách VAT đã được điều chỉnh trong năm 2026, không áp một cách máy móc mức 8% hoặc 10% cho mọi lô bếp gas.
Thuế ưu đãi đặc biệt theo C/O
C/O (Certificate of Origin) là chứng nhận xuất xứ hàng hóa dùng để xác định nguồn gốc của sản phẩm và làm căn cứ hưởng ưu đãi thuế theo các hiệp định thương mại khi đáp ứng đầy đủ điều kiện. Với bếp gas nhập khẩu từ thị trường có FTA với Việt Nam, doanh nghiệp kiểm tra đúng hiệp định, quy tắc xuất xứ, mẫu C/O hoặc cơ chế chứng nhận xuất xứ được chấp nhận và thời điểm hiệu lực. Mức thuế ưu đãi đặc biệt không áp dụng chỉ vì lô hàng có C/O; hàng phải đáp ứng toàn bộ điều kiện của hiệp định tương ứng. Vì vậy, nước xuất khẩu phải được xác định trước khi tính chi phí thuế.
Hồ sơ nhập khẩu bếp gas
Hồ sơ nhập khẩu phải thống nhất giữa chứng từ thương mại, vận chuyển và thông tin kỹ thuật của sản phẩm. Việc chuẩn bị catalogue, datasheet và chứng từ xuất xứ từ đầu giúp doanh nghiệp xác định mã HS, thuế và chính sách quản lý trước khi khai tờ khai. Nếu lô hàng thuộc diện quản lý chuyên ngành, hồ sơ tương ứng được bổ sung theo yêu cầu của cơ quan quản lý.
Hồ sơ hải quan
Bộ hồ sơ hải quan của bếp gas gồm tờ khai hải quan, hóa đơn thương mại, phiếu đóng gói và vận đơn theo hồ sơ của lô hàng. C/O được bổ sung khi doanh nghiệp đề nghị hưởng thuế nhập khẩu ưu đãi đặc biệt; hợp đồng thương mại và các chứng từ khác được cung cấp khi thuộc trường hợp phải xuất trình hoặc phục vụ kiểm tra. Catalogue, datasheet và hình ảnh sản phẩm nên chuẩn bị sẵn để chứng minh đặc điểm hàng hóa khi phân loại HS. Nội dung trên invoice, packing list và tờ khai phải thống nhất về model, loại hàng, số lượng và các đặc điểm chính, tránh phát sinh yêu cầu sửa hoặc giải trình chứng từ.
Hồ sơ kiểm tra chất lượng
Hồ sơ kiểm tra chất lượng chỉ phát sinh khi bếp gas thuộc diện quản lý chất lượng hoặc quản lý chuyên ngành theo quy định tương ứng. Khi áp dụng, doanh nghiệp chuẩn bị hồ sơ đăng ký kiểm tra, invoice, packing list, vận đơn, catalogue và tài liệu kỹ thuật của sản phẩm. Nếu quy trình yêu cầu lấy mẫu, thử nghiệm hoặc đánh giá sự phù hợp, doanh nghiệp thực hiện thêm hồ sơ theo hướng dẫn của cơ quan quản lý và tổ chức đánh giá được phép thực hiện hoạt động tương ứng. Kết quả kiểm tra hoặc chứng thư liên quan được sử dụng để hoàn thiện điều kiện quản lý hàng hóa. Không lập một bộ hồ sơ kiểm tra chất lượng cố định cho mọi bếp gas khi chưa xác định chính sách của sản phẩm.
Quy trình thủ tục nhập khẩu bếp gas
Quy trình nhập khẩu bắt đầu từ việc xác định chính sách và chuẩn bị chứng từ, sau đó thực hiện khai hải quan, nộp thuế và hoàn thành yêu cầu quản lý chuyên ngành nếu có. Thứ tự xử lý hồ sơ phải bám theo chính sách của đúng model bếp thay vì áp dụng một quy trình kiểm tra chất lượng giống nhau cho mọi sản phẩm.
Bước 1: Kiểm tra chính sách và chuẩn bị hồ sơ
Trước khi hàng được sản xuất hoặc vận chuyển, doanh nghiệp xác định model, loại bếp, nhiên liệu sử dụng và tình trạng hàng hóa. Tiếp đó, doanh nghiệp kiểm tra mã HS, chính sách chất lượng, yêu cầu nhãn, thuế nhập khẩu, VAT và điều kiện hưởng ưu đãi xuất xứ. Catalogue và datasheet phải được lấy từ nhà cung cấp để đối chiếu với hàng thực tế. Đây cũng là thời điểm kiểm tra các thông tin sẽ xuất hiện trên invoice, packing list và nhãn sản phẩm. Hoàn thành bước này trước khi hàng về cảng giúp hạn chế sửa chứng từ, khai sai mã HS hoặc phát sinh thủ tục ngoài dự kiến.
Bước 2: Đăng ký kiểm tra chất lượng nếu thuộc diện áp dụng
Nếu kết quả kiểm tra chính sách xác định bếp gas thuộc diện kiểm tra chất lượng hoặc đánh giá sự phù hợp, doanh nghiệp đăng ký với cơ quan có thẩm quyền theo phương thức đang áp dụng cho sản phẩm. Hồ sơ được nộp theo yêu cầu, sau đó hàng được lấy mẫu, thử nghiệm hoặc đánh giá nếu quy trình bắt buộc. Việc thử nghiệm phải thực hiện tại tổ chức đáp ứng điều kiện hoặc được chỉ định theo quy định tương ứng. Doanh nghiệp không mặc định phải làm tại Quatest 1, Quatest 3 hoặc một đơn vị cụ thể khi chưa xác định quy định áp dụng cho lô hàng. Kết quả đánh giá được sử dụng để hoàn thiện hồ sơ quản lý chuyên ngành.
Bước 3: Khai báo và mở tờ khai hải quan
Doanh nghiệp khai tờ khai điện tử với các thông tin gồm tên hàng, mã HS, xuất xứ, số lượng, trị giá và các chỉ tiêu thuế. Nội dung khai báo phải phù hợp với invoice, packing list, catalogue và hàng thực tế. Sau khi hệ thống tiếp nhận, tờ khai được phân luồng để xác định phương thức kiểm tra. Luồng vàng tập trung vào kiểm tra hồ sơ; luồng đỏ có thêm kiểm tra thực tế hàng hóa. Khi phát hiện thông tin không thống nhất, cơ quan hải quan có thể yêu cầu giải trình, khai bổ sung hoặc kiểm tra thực tế. Vì vậy, mã HS và mô tả hàng phải được chốt trước khi truyền tờ khai.
Bước 4: Nộp thuế và xử lý hàng chờ kết quả kiểm tra
Doanh nghiệp thực hiện nghĩa vụ thuế theo số tiền được xác định trên tờ khai và hoàn thành các yêu cầu liên quan đến lô hàng. Trường hợp pháp luật cho phép đưa hàng về bảo quản trong thời gian chờ kết quả kiểm tra chuyên ngành, doanh nghiệp thực hiện đúng thủ tục và điều kiện được cơ quan hải quan chấp thuận. Hàng đưa về bảo quản vẫn chịu sự quản lý của cơ quan hải quan và chưa đồng nghĩa với việc được đưa ra lưu thông, kinh doanh. Doanh nghiệp phải giữ nguyên tình trạng hàng hóa, thực hiện yêu cầu niêm phong hoặc bảo quản nếu có và hoàn thành kết quả kiểm tra trước khi sử dụng hàng theo mục đích thương mại.
Bước 5: Hoàn thiện hồ sơ chất lượng và thông quan
Sau khi hoàn thành yêu cầu kiểm tra chuyên ngành, doanh nghiệp nộp hoặc cập nhật kết quả vào hồ sơ theo quy định. Khi nghĩa vụ thuế, kiểm tra hồ sơ, kiểm tra thực tế và các điều kiện quản lý khác đã hoàn tất, lô hàng được thông quan. Doanh nghiệp nhận hàng và vận chuyển về kho sau khi hoàn thành thủ tục. Toàn bộ tờ khai, invoice, packing list, vận đơn, C/O, catalogue, tài liệu kỹ thuật và hồ sơ chuyên ngành phải được lưu trữ thống nhất. Đây là cơ sở để doanh nghiệp đối chiếu nguồn gốc, trị giá, mã HS và hồ sơ hàng hóa khi phát sinh kiểm tra sau thông quan.

TSL Logistics hỗ trợ kiểm tra bộ chứng từ nhập khẩu, tư vấn thông tin hàng hóa và mã HS, khai báo hải quan, hỗ trợ hồ sơ kiểm tra chuyên ngành khi lô hàng phát sinh yêu cầu, theo dõi quá trình thông quan và phối hợp vận chuyển quốc tế, vận chuyển hàng về kho. Khi có vấn đề về chứng từ, phân loại hàng hoặc thủ tục tại cửa khẩu, doanh nghiệp có thể cung cấp thông tin lô hàng để TSL Logistics kiểm tra và đề xuất hướng xử lý theo tình trạng thực tế.