Ổ cứng HDD và SSD là thiết bị lưu trữ dữ liệu phổ biến trong máy tính cá nhân, máy chủ, hệ thống lưu trữ doanh nghiệp và nhiều thiết bị điện tử. Khi nhập khẩu mặt hàng này, doanh nghiệp cần chuẩn bị chính sách hàng hóa, mã HS, thuế nhập khẩu, chứng từ hải quan và thông tin nhãn sản phẩm. Đặc biệt, HDD và SSD sử dụng công nghệ lưu trữ khác nhau nên không nên mặc định áp cùng một mã HS chỉ vì đều có chức năng lưu dữ liệu. Bài viết dưới đây tập trung vào ổ cứng mới, chưa qua sử dụng, giúp doanh nghiệp xác định các bước chuẩn bị hồ sơ và thực hiện thủ tục nhập khẩu theo quy định năm 2026.
Chính sách nhập khẩu ổ cứng SSD, HDD
Ổ cứng dùng cho máy tính thường được nhập khẩu theo thủ tục hải quan thông thường, nhưng doanh nghiệp cần kiểm tra tình trạng hàng và mã HS trước khi đặt mua. Điểm cần chú ý là quy định đối với sản phẩm công nghệ thông tin đã qua sử dụng, cùng các yêu cầu riêng nếu thiết bị có chức năng mật mã dân sự thuộc phạm vi quản lý chuyên ngành.
Ổ cứng SSD, HDD có được phép nhập khẩu không?
Ổ cứng mới, chưa qua sử dụng nhìn chung có thể nhập khẩu nếu đáp ứng các quy định hiện hành và điều kiện áp dụng đối với mặt hàng. HDD và SSD thông dụng không mặc định phải xin giấy phép nhập khẩu riêng hoặc làm thủ tục hợp quy chỉ vì là thiết bị lưu trữ dữ liệu. Tuy nhiên, doanh nghiệp nên chuẩn bị catalogue, datasheet và thông tin model để xác định đúng bản chất hàng hóa. Nếu ổ cứng có chức năng mã hóa hoặc bảo mật dữ liệu chuyên dụng, cần đối chiếu Nghị định 341/2026/NĐ-CP và đặc tính thực tế của thiết bị để xác định có thuộc phạm vi quản lý về mật mã dân sự hay không. Không nên áp dụng yêu cầu này cho mọi ổ cứng thông thường. Tham khảo Nghị định 341/2026/NĐ-CP.
Quy định khi nhập khẩu ổ cứng đã qua sử dụng
Thông tư 11/2018/TT-BTTTT quy định danh mục sản phẩm công nghệ thông tin đã qua sử dụng cấm nhập khẩu kèm mã HS, trong đó danh mục có mã 8471.70.20 đối với ổ đĩa cứng. Vì vậy, doanh nghiệp không nên nhập HDD cũ để kinh doanh khi chưa xác minh điều kiện pháp lý và trường hợp ngoại lệ áp dụng. Với SSD, cần đối chiếu mã HS hiện hành và danh mục quản lý tương ứng, không tự động áp dụng kết luận chỉ dựa trên tên gọi “ổ cứng”. Hàng tân trang, hàng đã sửa chữa hoặc hàng được xóa dữ liệu cũng không mặc nhiên trở thành hàng mới. Nên yêu cầu nhà cung cấp xác nhận rõ tình trạng hàng trên hợp đồng, hóa đơn và chứng từ giao dịch. Tham khảo danh mục tại Thông tư 11/2018/TT-BTTTT.
Mã HS ổ cứng SSD, HDD
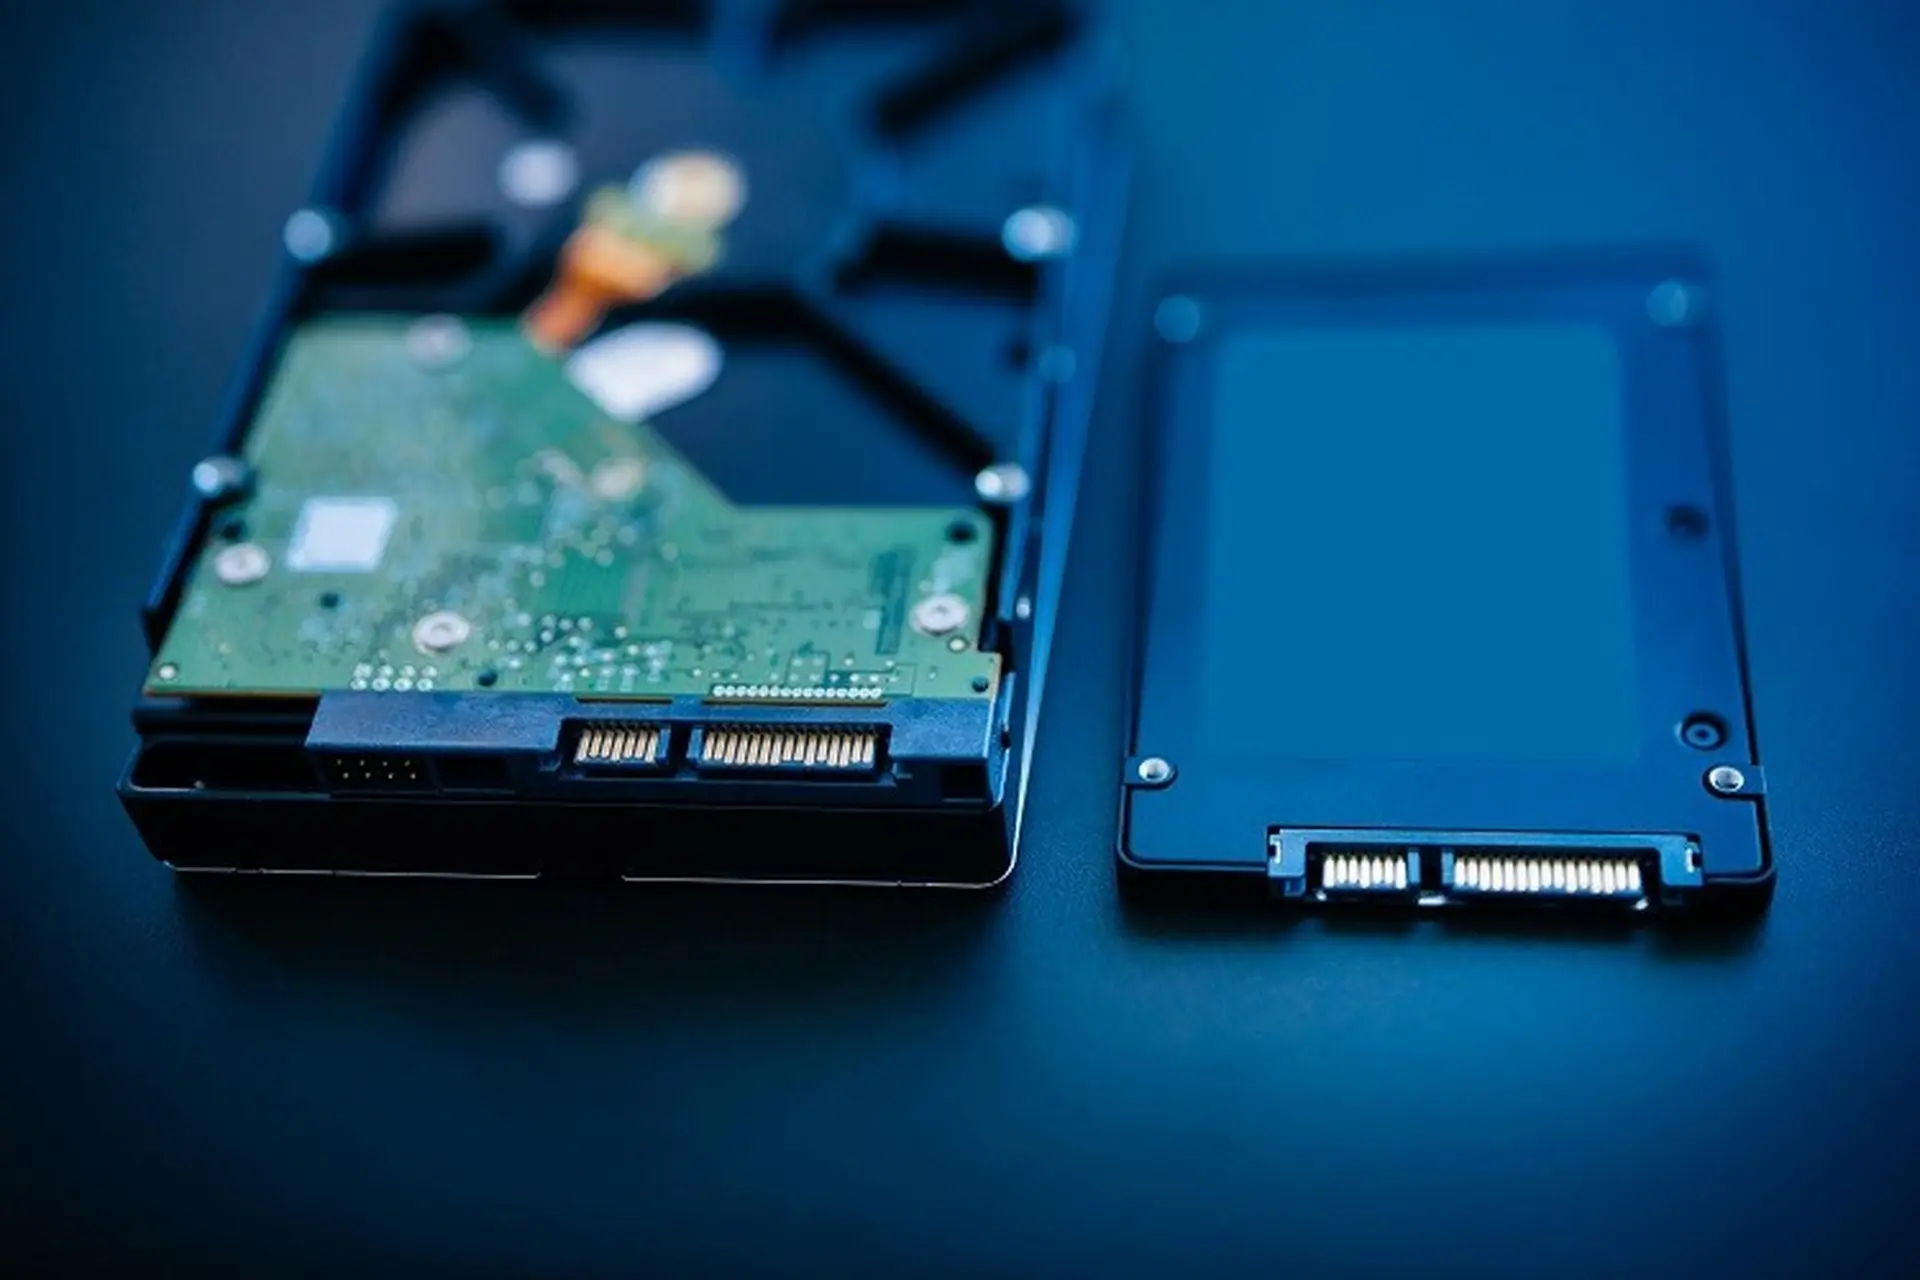
HDD và SSD cần được phân loại dựa trên công nghệ lưu trữ và mô tả hàng hóa trong biểu thuế. HDD sử dụng đĩa từ thường được xem xét tại nhóm 8471.70 về bộ lưu trữ của máy xử lý dữ liệu tự động. SSD sử dụng bộ nhớ bán dẫn thể rắn thường cần đối chiếu nhóm 8523.51. Doanh nghiệp không nên dùng chung một mã HS chỉ vì cả hai sản phẩm đều được gọi là ổ cứng. Tra cứu biểu thuế trên Cổng thông tin thương mại Việt Nam.
Mã HS 8471.70.20 của ổ cứng HDD
Mã HS tham khảo của ổ đĩa cứng HDD là 8471.70.20, mô tả “ổ đĩa cứng” thuộc nhóm bộ lưu trữ. Các sản phẩm có thể gặp gồm HDD 2,5 inch dùng cho laptop, HDD 3,5 inch cho máy tính để bàn và các ổ đĩa từ dùng trong máy chủ hoặc thiết bị lưu trữ. Tuy nhiên, không nên xác định mã chỉ theo kích thước hoặc thương hiệu. Cần xem xét cấu tạo, chức năng, cách kết nối và việc sản phẩm là một ổ đĩa độc lập hay một hệ thống lưu trữ hoàn chỉnh. Catalogue và datasheet của nhà sản xuất là căn cứ hữu ích để mô tả đúng sản phẩm khi khai báo hải quan.
Mã HS của ổ cứng SSD và bộ lưu trữ loại khác
Với SSD sử dụng cho máy tính, mã tham khảo cần xem xét là 8523.51.11 đối với thiết bị lưu trữ bền vững, thể rắn loại dùng cho máy vi tính chưa ghi dữ liệu; mã 8523.51.19 có thể liên quan đến loại khác trong cùng phân nhóm chưa ghi. Mã 8471.70.90 là phân nhóm “loại khác” thuộc nhóm bộ lưu trữ 8471.70, không nên mặc định áp dụng cho SSD. USB flash drive, thẻ nhớ và những hệ thống lưu trữ có bộ điều khiển, chức năng mạng hoặc quản trị dữ liệu cũng cần được phân loại riêng theo cấu tạo thực tế. Trước khi khai báo, nên đối chiếu biểu thuế Việt Nam hiện hành và hồ sơ kỹ thuật của model cụ thể.
Căn cứ xác định mã HS ổ cứng
Khi phân loại, doanh nghiệp cần xác định công nghệ lưu trữ: HDD dùng đĩa từ hay SSD dùng bộ nhớ bán dẫn thể rắn. Tiếp theo, cần kiểm tra model, dung lượng, giao diện kết nối, tình trạng ghi dữ liệu và việc ổ cứng được thiết kế để lắp trong máy tính hay sử dụng ngoài. Catalogue, datasheet, hình ảnh sản phẩm và tài liệu của nhà sản xuất giúp làm rõ các đặc điểm này. Với ổ cứng ngoài có vỏ và giao tiếp riêng, hoặc thiết bị lưu trữ tích hợp nhiều thành phần, cần đánh giá cấu tạo và chức năng tổng thể trước khi chốt mã. Không nên dựa riêng vào tên thương mại hoặc mã do nhà cung cấp nước ngoài ghi trên hóa đơn.
Thuế nhập khẩu ổ cứng SSD, HDD năm 2026
Thuế nhập khẩu ổ cứng được xác định theo mã HS, xuất xứ và trị giá tính thuế. Theo dữ liệu biểu thuế tham khảo, HDD mã 8471.70.20 và SSD thuộc các mã phù hợp trong nhóm 8523.51 có thuế nhập khẩu ưu đãi 0%; thuế suất thông thường tham khảo là 5%. VAT có thể áp dụng ở mức 8% nếu hàng hóa đáp ứng điều kiện giảm thuế đang có hiệu lực đến hết ngày 31/12/2026.
Thuế nhập khẩu và VAT của ổ cứng
Mức thuế tham khảo đối với ổ cứng mới được tổng hợp như sau:
| Mã HS tham khảo | Mô tả hàng hóa | Thuế nhập khẩu ưu đãi (MFN) | Thuế thông thường | VAT năm 2026 |
| 8471.70.20 | Ổ đĩa cứng HDD | 0% | 5% | 8% nếu đủ điều kiện giảm thuế |
| 8523.51.11 | Thiết bị lưu trữ thể rắn dùng cho máy vi tính, loại chưa ghi | 0% | 5% | 8% nếu đủ điều kiện giảm thuế |
| 8523.51.19 | Thiết bị lưu trữ thể rắn loại khác, chưa ghi | 0% | 5% | 8% nếu đủ điều kiện giảm thuế |
Thuế nhập khẩu được tính bằng trị giá tính thuế nhân với thuế suất tương ứng. VAT nhập khẩu được tính trên giá tính thuế GTGT theo quy định, thường bao gồm trị giá tính thuế nhập khẩu cộng thuế nhập khẩu và các khoản thuế liên quan nếu phát sinh. Chính sách giảm VAT từ 10% xuống 8% theo Nghị định 174/2025/NĐ-CP được áp dụng trong giai đoạn từ ngày 01/07/2025 đến hết ngày 31/12/2026 đối với hàng hóa đủ điều kiện. Doanh nghiệp cần đối chiếu mã HS và phạm vi giảm thuế tại thời điểm đăng ký tờ khai, đồng thời kiểm tra lại biểu thuế trước khi dự toán chính thức. Nghị định 174/2025/NĐ-CP.
Có cần C/O để hưởng thuế nhập khẩu 0% không?
C/O là chứng nhận xuất xứ hàng hóa, dùng để chứng minh xuất xứ khi đáp ứng yêu cầu của hiệp định thương mại hoặc thủ tục liên quan. Với mã HS có thuế nhập khẩu ưu đãi MFN 0%, doanh nghiệp thông thường không cần C/O chỉ để hưởng mức thuế này. Tuy nhiên, chứng từ xuất xứ vẫn có thể cần thiết trong trường hợp cụ thể theo yêu cầu quản lý, hợp đồng hoặc để chứng minh nguồn gốc hàng hóa. Vì vậy, không nên xem C/O là chứng từ bắt buộc trong mọi lô hàng ổ cứng. Trước khi nhập khẩu, cần xác định mục đích sử dụng C/O và kiểm tra yêu cầu của thị trường xuất khẩu, hiệp định hoặc khách hàng liên quan.
Hồ sơ nhập khẩu ổ cứng
Bộ hồ sơ nhập khẩu ổ cứng chủ yếu gồm chứng từ thương mại, vận tải và tài liệu mô tả hàng hóa. Doanh nghiệp nên chuẩn bị catalogue cùng thông tin model từ trước để xác định đúng mã HS, đồng thời bảo đảm dữ liệu trên hóa đơn, phiếu đóng gói và tờ khai thống nhất với sản phẩm thực tế.
Bộ chứng từ hải quan cơ bản
Hồ sơ thường gồm tờ khai hải quan nhập khẩu, hóa đơn thương mại (Commercial Invoice), vận đơn đường biển hoặc đường hàng không (Bill of Lading/Air Waybill) và phiếu đóng gói hàng hóa (Packing List) khi có. Hợp đồng mua bán hoặc chứng từ giao dịch tương ứng cần được chuẩn bị theo loại hình nhập khẩu. C/O chỉ cần khi doanh nghiệp có nhu cầu hoặc phải sử dụng để đáp ứng yêu cầu cụ thể. Các thông tin về tên hàng, model, số lượng, trị giá và xuất xứ cần thống nhất giữa các chứng từ để tránh phát sinh yêu cầu giải trình. Thành phần hồ sơ cuối cùng cần được đối chiếu với quy định hải quan đang có hiệu lực, bao gồm Thông tư 121/2025/TT-BTC từ ngày 01/02/2026.
Tài liệu kỹ thuật cần chuẩn bị
Catalogue hoặc datasheet cần thể hiện model, nhãn hiệu, dung lượng lưu trữ, giao diện kết nối và công nghệ HDD hay SSD. Doanh nghiệp cũng nên làm rõ ổ cứng gắn trong, ổ cứng ngoài hay thiết bị lưu trữ có cấu tạo tích hợp. Nếu sản phẩm có chức năng mã hóa hoặc bảo mật dữ liệu chuyên dụng, cần chuẩn bị tài liệu mô tả tính năng và kiểm tra phạm vi quản lý chuyên ngành theo Nghị định 341/2026/NĐ-CP. Không nên chỉ ghi chung “ổ cứng máy tính” khi tài liệu của nhà sản xuất thể hiện những đặc điểm khác có thể ảnh hưởng đến phân loại hoặc chính sách. Chuẩn bị hồ sơ kỹ thuật sớm giúp việc khai báo rõ ràng hơn.
Quy trình làm thủ tục nhập khẩu ổ cứng SSD, HDD
Với ổ cứng mới thông dụng, quy trình chủ yếu gồm kiểm tra chính sách, xác định mã HS, chuẩn bị chứng từ, khai báo hải quan, nộp thuế và nhận hàng. Doanh nghiệp nên hoàn tất việc kiểm tra mã hàng trước khi vận chuyển để tránh sửa tờ khai hoặc bổ sung hồ sơ khi hàng đã về cảng.
Bước 1: Kiểm tra hàng hóa và xác định mã HS
Trước khi đặt hàng, cần xác nhận ổ cứng là hàng mới, chưa qua sử dụng; đồng thời phân biệt HDD, SSD, ổ cứng ngoài và hệ thống lưu trữ hoàn chỉnh. Dựa trên catalogue và datasheet, doanh nghiệp xác định mã HS dự kiến, kiểm tra thuế nhập khẩu và rà soát các chính sách chuyên ngành có thể áp dụng. Với ổ cứng mã hóa hoặc sản phẩm có chức năng bảo mật chuyên dụng, cần xem xét riêng phạm vi điều chỉnh của Nghị định 341/2026/NĐ-CP. Nếu chưa đủ cơ sở xác định mã, nên yêu cầu nhà cung cấp bổ sung tài liệu trước khi khai báo.
Bước 2: Chuẩn bị bộ chứng từ nhập khẩu
Thu thập invoice, packing list, vận đơn và hợp đồng hoặc chứng từ giao dịch nếu có. Chuẩn bị catalogue, datasheet và hình ảnh sản phẩm để làm rõ công nghệ lưu trữ cùng giao diện kết nối. Kiểm tra model, dung lượng, số lượng, đơn giá và xuất xứ trên toàn bộ chứng từ để bảo đảm thông tin thống nhất. Nếu có nhu cầu sử dụng C/O hoặc tài liệu liên quan đến xuất xứ, nên xác định từ trước để nhà cung cấp chuẩn bị đúng theo yêu cầu. Bước này giúp doanh nghiệp hạn chế sai lệch khi khai báo và tránh việc phải bổ sung tài liệu vào thời điểm xử lý thông quan.
Bước 3: Khai tờ khai hải quan
Doanh nghiệp khai tên hàng theo đúng bản chất sản phẩm, sau đó nhập mã HS, xuất xứ, số lượng, trị giá và các thông tin liên quan trên hệ thống khai báo điện tử. Nội dung mô tả nên thể hiện rõ HDD hay SSD, model và công dụng khi cần thiết, tránh chỉ ghi tên chung chung. Trước khi truyền tờ khai, cần kiểm tra lại mã HS và đối chiếu các thông tin với invoice, packing list, vận đơn và catalogue. Sau khi truyền, doanh nghiệp thực hiện các bước xử lý theo kết quả phân luồng của cơ quan hải quan. Thủ tục cần được thực hiện theo quy định hiện hành, trong đó có Thông tư 121/2025/TT-BTC có hiệu lực từ ngày 01/02/2026. Tra cứu văn bản tại Cổng thông tin Chính phủ.
Bước 4: Hoàn thành nghĩa vụ thuế và thông quan
Tùy kết quả phân luồng, lô hàng có thể được thông quan theo luồng xanh hoặc phải kiểm tra hồ sơ, kiểm tra thực tế theo luồng vàng hoặc đỏ. Khi cơ quan hải quan yêu cầu, doanh nghiệp cần cung cấp catalogue, datasheet hoặc tài liệu bổ sung để làm rõ đặc điểm hàng hóa. Sau đó, thực hiện nghĩa vụ thuế nhập khẩu, VAT và các khoản phải nộp khác nếu phát sinh. Nếu có sai lệch về mã HS, trị giá hoặc xuất xứ, cần phối hợp xử lý theo hướng dẫn trước khi hoàn tất các điều kiện thông quan. Việc rà soát từ trước giúp giảm nguy cơ chậm nhận hàng vì thiếu chứng từ.
Bước 5: Nhận hàng và lưu hồ sơ
Sau khi hoàn thành các điều kiện thông quan, doanh nghiệp làm thủ tục nhận hàng tại cảng hoặc sân bay, kiểm tra số lượng, model và tình trạng bao bì rồi vận chuyển về kho. Với lô hàng có nhiều model hoặc dung lượng khác nhau, nên đối chiếu nhãn sản phẩm với packing list để tránh nhầm lẫn trong khâu nhập kho. Doanh nghiệp cần lưu tờ khai, chứng từ thương mại, hồ sơ nộp thuế và tài liệu kỹ thuật để phục vụ kế toán, quản lý hàng hóa và kiểm tra sau thông quan nếu phát sinh. Nếu nhập để phân phối, cần hoàn thiện yêu cầu về nhãn hàng hóa trước khi đưa sản phẩm ra lưu thông.
Quy định về nhãn hàng hóa khi nhập khẩu ổ cứng
Nhãn hàng hóa giúp xác định tên sản phẩm, xuất xứ và tổ chức chịu trách nhiệm. Doanh nghiệp nên yêu cầu nhà cung cấp chuẩn bị nhãn gốc trước khi giao hàng, đồng thời rà soát yêu cầu nhãn phụ tiếng Việt để tránh thiếu sót trước khi đưa sản phẩm ra lưu thông.
Nội dung cần kiểm tra trên nhãn
Khi kiểm tra nhãn ổ cứng, cần đối chiếu tên hàng hóa, xuất xứ, thông tin nhà sản xuất hoặc tổ chức chịu trách nhiệm ở nước ngoài theo yêu cầu áp dụng, cùng model và thông số cần thiết phù hợp với tính chất sản phẩm. Thông tin trên nhãn nên thống nhất với invoice, packing list và catalogue, đặc biệt đối với model, dung lượng và nhãn hiệu. Nội dung bắt buộc cụ thể phụ thuộc quy định về nhãn gốc và trường hợp lưu thông của hàng hóa. Doanh nghiệp nên kiểm tra mẫu nhãn trước khi giao hàng để có thời gian bổ sung hoặc điều chỉnh nếu phát hiện thông tin không đầy đủ.
Nhãn gốc và nhãn phụ tiếng Việt
Trước khi đưa hàng ra thị trường Việt Nam, doanh nghiệp cần kiểm tra nhãn gốc trên sản phẩm hoặc bao bì và xác định những thông tin phải bổ sung bằng tiếng Việt. Khi nhãn gốc chưa thể hiện đầy đủ nội dung bắt buộc, nhãn phụ tiếng Việt cần được thực hiện theo quy định, không thay thế hoặc làm sai lệch nhãn gốc. Tên hàng, model, nhãn hiệu và xuất xứ trên nhãn phải phù hợp với chứng từ nhập khẩu. Căn cứ chính về nhãn hàng hóa gồm Nghị định 43/2017/NĐ-CP và Nghị định 111/2021/NĐ-CP sửa đổi, bổ sung. Tham khảo Nghị định 111/2021/NĐ-CP.
Những lưu ý khi nhập khẩu ổ cứng SSD, HDD
Ổ cứng mới thường có quy trình nhập khẩu tương đối rõ ràng, nhưng sai mã HS, nhập hàng đã qua sử dụng hoặc mô tả thiếu thông tin kỹ thuật vẫn có thể khiến doanh nghiệp gặp vướng mắc. Kiểm tra model, tình trạng hàng và hồ sơ từ giai đoạn mua hàng giúp hạn chế sai sót trong khai báo.
Không dùng chung một mã HS cho tất cả ổ cứng
HDD dùng đĩa từ thường được xem xét tại mã 8471.70.20; SSD dùng cho máy tính cần xem xét nhóm 8523.51, với mã tham khảo 8523.51.11 đối với loại dùng cho máy vi tính chưa ghi dữ liệu. Mã 8471.70.90 không nên được sử dụng làm mã mặc định cho SSD chỉ vì mô tả là “bộ lưu trữ loại khác”. Ngoài công nghệ lưu trữ, cần xem xét tình trạng ghi dữ liệu, cấu tạo và cách sử dụng thực tế. USB flash, thẻ nhớ và hệ thống lưu trữ hoàn chỉnh cũng có thể thuộc nhóm phân loại khác, nên cần đối chiếu hồ sơ sản phẩm trước khi khai báo.
Xác nhận hàng mới và tình trạng lưu trữ
Doanh nghiệp nên yêu cầu nhà cung cấp xác nhận rõ hàng mới, chưa qua sử dụng và giữ thông tin này trong chứng từ giao dịch. Việc xóa dữ liệu, định dạng lại hoặc kiểm tra lại ổ đĩa không biến sản phẩm đã sử dụng thành hàng mới. Với HDD đã qua sử dụng, cần đặc biệt lưu ý danh mục sản phẩm công nghệ thông tin cấm nhập khẩu và mã HS được liệt kê trong Thông tư 11/2018/TT-BTTTT. Với SSD, cần đối chiếu phân loại và danh mục áp dụng theo tình trạng sản phẩm cụ thể thay vì tự kết luận chỉ dựa trên tên hàng. Không nên nhập hàng cũ hoặc hàng tân trang khi chưa xác minh đầy đủ điều kiện pháp lý.
Chuẩn bị tài liệu kỹ thuật và nhãn hàng hóa
Catalogue cần thể hiện rõ công nghệ lưu trữ, dung lượng, giao diện kết nối, model và nhãn hiệu. Thông tin xuất xứ, model trên nhãn phải thống nhất với invoice, packing list và tài liệu kỹ thuật. Nếu sản phẩm có tính năng bảo mật dữ liệu chuyên dụng, cần kiểm tra phạm vi điều chỉnh theo Nghị định 341/2026/NĐ-CP trước khi đặt hàng. Nghị định này có quy định riêng về sản phẩm mật mã dân sự, đồng thời có ngoại lệ đối với ổ cứng lưu giữ sử dụng công nghệ mã hóa SED được sử dụng rộng rãi trong danh mục sản phẩm kinh doanh có điều kiện. Dù vậy, doanh nghiệp vẫn cần xác định đúng đặc tính sản phẩm, không suy rộng ngoại lệ này cho mọi thiết bị có chức năng mã hóa. Nguồn Nghị định 341/2026/NĐ-CP.
Doanh nghiệp đang chuẩn bị nhập khẩu ổ cứng SSD hoặc HDD có thể liên hệ TSL Logistics để được tư vấn về mã HS, hồ sơ, thuế và quy trình thông quan. Cung cấp trước model, catalogue, nước xuất khẩu và tình trạng hàng sẽ giúp việc rà soát chính sách sát với lô hàng thực tế.